Domain geld-für-alle.de kaufen?
Wir ziehen mit dem Projekt
geld-für-alle.de um.
Sind Sie am Kauf der Domain
geld-für-alle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geld-für-alle.de kaufen?
Wer kann Leasinggeber sein?
Leasinggeber können verschiedene Arten von Unternehmen sein, darunter Banken, Finanzierungsgesellschaften, Autohändler oder auch Hersteller. Diese Unternehmen bieten Leasingverträge an, um Kunden die Nutzung von Vermögenswerten wie Fahrzeugen, Maschinen oder Immobilien zu ermöglichen, ohne diese direkt kaufen zu müssen. Der Leasinggeber behält dabei das Eigentum an dem Vermögenswert während der Vertragslaufzeit. Es ist wichtig, einen vertrauenswürdigen und zuverlässigen Leasinggeber zu wählen, um sicherzustellen, dass die Vertragsbedingungen fair und transparent sind. Bevor man einen Leasingvertrag abschließt, sollte man sich daher über die Reputation und Erfahrung des potenziellen Leasinggebers informieren. **
Wer kann alles Leasinggeber sein?
Wer kann alles Leasinggeber sein? Leasinggeber können sowohl Banken als auch spezialisierte Leasinggesellschaften sein. Darüber hinaus können auch Autohäuser, Hersteller und Händler Leasingverträge anbieten. Selbst Privatpersonen können als Leasinggeber auftreten, wenn sie beispielsweise ein Fahrzeug an eine andere Privatperson leasen. Insgesamt gibt es also eine Vielzahl von potenziellen Leasinggebern, je nach Art des Leasingobjekts und den individuellen Vereinbarungen. **


Ähnliche Suchbegriffe für Leasinggeber
Top-Angebote
Produkte zum Begriff Leasinggeber:
-
Safescan Geldscheinprüfgerät 75, manuell, mit UV-Erkennung und Weißlicht, Währung alleGeldscheinprüfgerät 75, manuell, mit UV-Erkennung und Weißlicht, Währung alle. Anlieferung = montiert. Einsatzbereich = Banknoten. Einsatzzweck = Prüfung. Währung = alle. Falschgeldprüfung = UV-Merkmale, Metallfaden, Mikrodruck, Wasserzeichen. Anschlussspannung = AC 220 - 240 V. Höhe = 91 mm. Breite = 171 mm. Tiefe = 82 mm. Farbe = schwarz. Gewicht = 0.3 kg. Material = Kunststoff. Produkttyp = Prüf-/Zählgeräte. Zolltarifnummer = 90318080. Herkunftsland = CHN. Bruttogewicht = 0.43 kg. Gewicht = 0.3 kg. Nachhaltigkeit = Energieeffizient. Manuelle Banknotenprüfung. UV/WL-Echtheitsprüfung. Automatischer Ein-/Standby-Modus. Perfekte Passform - kompaktes und elegantes Design in mattem Schwarz. Sichern Sie Ihr Geschäft mit dem leistungsstarken Geldscheinprüfgerät, das für maximale Kontrolle und Präzision entwickelt wurde. Es bietet eine manuelle Banknotenprüfung mit kombinierter UV- und Weißlicht-Echtheitsanalyse. Drei UV-LEDs prüfen die Sicherheitsmerkmale, während die Weißlichtfunktion Wasserzeichen und Mikrodruck sichtbar macht. Die beidseitige Prüfung ermöglicht eine lückenlose Kontrolle, auch bei Kreditkarten und Ausweisdokumenten. Dank automatischem Ein- und Standby-Modus ist das Gerät sofort einsatzbereit und spart dabei Energie. Sein kompaktes und elegantes Design passt sich jedem Arbeitsumfeld an - ideal für den Einsatz in Verkaufsräumen, Büros oder auf Messen. Es ist für alle Währungen geeignet und wird mit USB-C-Kabel geliefert, sodass Sie flexibel bleiben. Für Unternehmen, die auf Nummer sicher gehen wollen: dieses Prüfgerät ist der zuverlässige Partner im täglichen Zahlungsverkehr.117,69 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
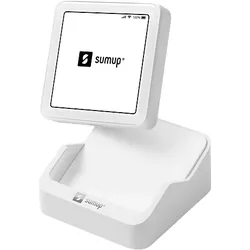
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.56,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buhl Data Service WISO Mein Geld Professional 365 2027 Download Code Software Finanzen/Steuer Elektronisch/Lizenzschlüssel Vollversion Windows 10 1 Jahre (DL42638-27)Buhl Data Service WISO Mein Geld Professional 365 2027 Download Code Software Finanzen/Steuer Elektronisch/Lizenzschlüssel Vollversion Windows 10 1 Jahre43,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber in der Automobilbranche und einem Leasinggeber im Immobiliensektor?
Ein Leasinggeber in der Automobilbranche vermietet Fahrzeuge an Privatpersonen oder Unternehmen, während ein Leasinggeber im Immobiliensektor Wohn- oder Gewerbeimmobilien vermietet. Im Automobilbereich ist die Laufzeit eines Leasingvertrags in der Regel kürzer als im Immobiliensektor, wo Mietverträge oft über mehrere Jahre laufen. Die Anforderungen an die Bonität und die Sicherheiten können je nach Sektor unterschiedlich sein, da die Risiken und Kosten für die Vermieter variieren. Zudem unterliegen Leasingverträge in der Immobilienbranche oft strengeren gesetzlichen Vorschriften und Regulierungen im Vergleich zu Leasingverträgen für Fahrzeuge. **
-
Ist ein Lackschaden beim Leasinggeber meldepflichtig?
Ja, ein Lackschaden ist in der Regel meldepflichtig beim Leasinggeber. Als Leasingnehmer bist du verpflichtet, Schäden am Fahrzeug dem Leasinggeber zu melden, damit dieser über Reparaturmaßnahmen entscheiden kann. Der genaue Ablauf und die Bedingungen können jedoch je nach Leasingvertrag unterschiedlich sein. **
-
Was muss ein Leasinggeber bei Vertragsabschluss beachten?
Ein Leasinggeber muss sicherstellen, dass der Vertrag alle wichtigen Details wie Laufzeit, monatliche Raten und Kilometerbegrenzung klar festlegt. Zudem sollte er prüfen, ob der Leasingnehmer kreditwürdig ist und die Bonitätsprüfung durchführen. Der Leasinggeber sollte auch sicherstellen, dass alle Versicherungen und Wartungsvereinbarungen im Vertrag enthalten sind. **
-
Was sind die Hauptvorteile für einen Leasinggeber bei der Vergabe von Leasingverträgen?
Die Hauptvorteile für einen Leasinggeber sind regelmäßige Einnahmen durch Leasingraten, die Möglichkeit, das Vermögen im Leasingvertrag zurückzuerlangen und die Flexibilität, das Vermögen nach Vertragsende weiterzuvermieten oder zu verkaufen. **

Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber in der Automobilindustrie und einem Leasinggeber im Immobiliensektor, und wie beeinflussen diese Unterschiede die Vertragsbedingungen und Risiken für die Leasingnehmer?
Ein wichtiger Unterschied zwischen einem Leasinggeber in der Automobilindustrie und einem Leasinggeber im Immobiliensektor liegt in der Art des geleasten Vermögens. Während in der Automobilindustrie bewegliche Vermögenswerte wie Autos geleast werden, handelt es sich im Immobiliensektor um unbewegliche Vermögenswerte wie Gebäude und Grundstücke. Dies hat Auswirkungen auf die Vertragsbedingungen, da Immobilien-Leasingverträge in der Regel langfristiger sind und höhere Mietkosten sowie eine strengere Regulierung beinhalten können. Darüber hinaus sind die Risiken für Leasingnehmer im Immobiliensektor oft höher, da sie für Instandhaltungskosten, Wertverluste und andere unvorhergesehene Ausgaben verantwortlich sein können, die bei einem **
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber und einem Kreditgeber?
Ein Leasinggeber vermietet Vermögenswerte an den Leasingnehmer, während ein Kreditgeber Geld an den Kreditnehmer verleiht. Beim Leasing erwirbt der Leasingnehmer keine Eigentumsrechte an dem Vermögenswert, während der Kreditnehmer das geliehene Geld zurückzahlen muss. Leasingverträge haben in der Regel eine feste Laufzeit und monatliche Zahlungen, während Kredite oft flexiblere Rückzahlungsbedingungen haben. **
Top-Angebote
Produkte zum Begriff Leasinggeber:
-
Avery Zweckform Formularbuch »Kassenabrechnung« (Einnahmen - Ausgaben) weiß, 21x29.7 cmFormularbuch »Kassenabrechnung« (Einnahmen - Ausgaben), Anwendungsbereich: Abrechnung, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Sicherheitsbindung, Papierformat: A4, Anzahl der Blätter: 50 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: MwSt.-Spalte für Einnahmen und Ausgaben, farbige Durchschläge, Breite: 210 mm, Farbe der Durchschläge: weiß, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, mit Blaupapier, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Kassenbücher7,54 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Safescan Geldscheinprüfgerät 55, manuell, mit UV-Erkennung, Währung alleGeldscheinprüfgerät 55, manuell, mit UV-Erkennung, Währung alle. Anlieferung = montiert. Einsatzbereich = Banknoten. Einsatzzweck = Prüfung. Währung = alle. Falschgeldprüfung = UV-Merkmale, Metallfaden, Mikrodruck, Wasserzeichen. Anschlussspannung = AC 220 - 240 V. Höhe = 82 mm. Breite = 171 mm. Tiefe = 91 mm. Farbe = schwarz. Gewicht = 0.3 kg. Material = Kunststoff. Produkttyp = Prüf-/Zählgeräte. Zolltarifnummer = 90318080. Herkunftsland = CHN. Bruttogewicht = 0.43 kg. Gewicht = 0.3 kg. Nachhaltigkeit = Energieeffizient. Manuelle Banknotenprüfung. UV-Echtheitsprüfung. Automatischer Ein-/Standby Modus. Perfekte Passform - kompaktes und elegantes Design in mattem Schwarz. Unser kompaktes Geldscheinprüfgerät bietet höchste Sicherheit für Ihr Unternehmen - und das ganz ohne komplizierte Technik. Die manuelle UV-Echtheitsprüfung erkennt zuverlässig gefälschte Banknoten dank drei leistungsstarker UV-LEDs. Dabei können Scheine beidseitig geprüft werden, ebenso wie Kreditkarten und Ausweisdokumente. Der automatische Ein- und Standby-Modus sorgt für einen effizienten und energiesparenden Betrieb. Sein elegantes Design macht es ideal für den Einsatz am Point of Sale, im Büro oder unterwegs. Das Gerät ist für alle Währungen geeignet und kommt inklusive USB-C-Kabel für flexible Nutzung. Investieren Sie in Sicherheit und Professionalität - ganz einfach mit einem Gerät, das auf den ersten Blick überzeugt.96,27 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Safescan Geldscheinprüfgerät 75, manuell, mit UV-Erkennung und Weißlicht, Währung alleGeldscheinprüfgerät 75, manuell, mit UV-Erkennung und Weißlicht, Währung alle. Anlieferung = montiert. Einsatzbereich = Banknoten. Einsatzzweck = Prüfung. Währung = alle. Falschgeldprüfung = UV-Merkmale, Metallfaden, Mikrodruck, Wasserzeichen. Anschlussspannung = AC 220 - 240 V. Höhe = 91 mm. Breite = 171 mm. Tiefe = 82 mm. Farbe = schwarz. Gewicht = 0.3 kg. Material = Kunststoff. Produkttyp = Prüf-/Zählgeräte. Zolltarifnummer = 90318080. Herkunftsland = CHN. Bruttogewicht = 0.43 kg. Gewicht = 0.3 kg. Nachhaltigkeit = Energieeffizient. Manuelle Banknotenprüfung. UV/WL-Echtheitsprüfung. Automatischer Ein-/Standby-Modus. Perfekte Passform - kompaktes und elegantes Design in mattem Schwarz. Sichern Sie Ihr Geschäft mit dem leistungsstarken Geldscheinprüfgerät, das für maximale Kontrolle und Präzision entwickelt wurde. Es bietet eine manuelle Banknotenprüfung mit kombinierter UV- und Weißlicht-Echtheitsanalyse. Drei UV-LEDs prüfen die Sicherheitsmerkmale, während die Weißlichtfunktion Wasserzeichen und Mikrodruck sichtbar macht. Die beidseitige Prüfung ermöglicht eine lückenlose Kontrolle, auch bei Kreditkarten und Ausweisdokumenten. Dank automatischem Ein- und Standby-Modus ist das Gerät sofort einsatzbereit und spart dabei Energie. Sein kompaktes und elegantes Design passt sich jedem Arbeitsumfeld an - ideal für den Einsatz in Verkaufsräumen, Büros oder auf Messen. Es ist für alle Währungen geeignet und wird mit USB-C-Kabel geliefert, sodass Sie flexibel bleiben. Für Unternehmen, die auf Nummer sicher gehen wollen: dieses Prüfgerät ist der zuverlässige Partner im täglichen Zahlungsverkehr.117,69 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann Leasinggeber sein?
Leasinggeber können verschiedene Arten von Unternehmen sein, darunter Banken, Finanzierungsgesellschaften, Autohändler oder auch Hersteller. Diese Unternehmen bieten Leasingverträge an, um Kunden die Nutzung von Vermögenswerten wie Fahrzeugen, Maschinen oder Immobilien zu ermöglichen, ohne diese direkt kaufen zu müssen. Der Leasinggeber behält dabei das Eigentum an dem Vermögenswert während der Vertragslaufzeit. Es ist wichtig, einen vertrauenswürdigen und zuverlässigen Leasinggeber zu wählen, um sicherzustellen, dass die Vertragsbedingungen fair und transparent sind. Bevor man einen Leasingvertrag abschließt, sollte man sich daher über die Reputation und Erfahrung des potenziellen Leasinggebers informieren. **
-
Wer kann alles Leasinggeber sein?
Wer kann alles Leasinggeber sein? Leasinggeber können sowohl Banken als auch spezialisierte Leasinggesellschaften sein. Darüber hinaus können auch Autohäuser, Hersteller und Händler Leasingverträge anbieten. Selbst Privatpersonen können als Leasinggeber auftreten, wenn sie beispielsweise ein Fahrzeug an eine andere Privatperson leasen. Insgesamt gibt es also eine Vielzahl von potenziellen Leasinggebern, je nach Art des Leasingobjekts und den individuellen Vereinbarungen. **
-
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber in der Automobilbranche und einem Leasinggeber im Immobiliensektor?
Ein Leasinggeber in der Automobilbranche vermietet Fahrzeuge an Privatpersonen oder Unternehmen, während ein Leasinggeber im Immobiliensektor Wohn- oder Gewerbeimmobilien vermietet. Im Automobilbereich ist die Laufzeit eines Leasingvertrags in der Regel kürzer als im Immobiliensektor, wo Mietverträge oft über mehrere Jahre laufen. Die Anforderungen an die Bonität und die Sicherheiten können je nach Sektor unterschiedlich sein, da die Risiken und Kosten für die Vermieter variieren. Zudem unterliegen Leasingverträge in der Immobilienbranche oft strengeren gesetzlichen Vorschriften und Regulierungen im Vergleich zu Leasingverträgen für Fahrzeuge. **
-
Ist ein Lackschaden beim Leasinggeber meldepflichtig?
Ja, ein Lackschaden ist in der Regel meldepflichtig beim Leasinggeber. Als Leasingnehmer bist du verpflichtet, Schäden am Fahrzeug dem Leasinggeber zu melden, damit dieser über Reparaturmaßnahmen entscheiden kann. Der genaue Ablauf und die Bedingungen können jedoch je nach Leasingvertrag unterschiedlich sein. **
Ähnliche Suchbegriffe für Leasinggeber
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.56,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buhl Data Service WISO Mein Geld Professional 365 2027 Download Code Software Finanzen/Steuer Elektronisch/Lizenzschlüssel Vollversion Windows 10 1 Jahre (DL42638-27)Buhl Data Service WISO Mein Geld Professional 365 2027 Download Code Software Finanzen/Steuer Elektronisch/Lizenzschlüssel Vollversion Windows 10 1 Jahre43,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was muss ein Leasinggeber bei Vertragsabschluss beachten?
Ein Leasinggeber muss sicherstellen, dass der Vertrag alle wichtigen Details wie Laufzeit, monatliche Raten und Kilometerbegrenzung klar festlegt. Zudem sollte er prüfen, ob der Leasingnehmer kreditwürdig ist und die Bonitätsprüfung durchführen. Der Leasinggeber sollte auch sicherstellen, dass alle Versicherungen und Wartungsvereinbarungen im Vertrag enthalten sind. **
-
Was sind die Hauptvorteile für einen Leasinggeber bei der Vergabe von Leasingverträgen?
Die Hauptvorteile für einen Leasinggeber sind regelmäßige Einnahmen durch Leasingraten, die Möglichkeit, das Vermögen im Leasingvertrag zurückzuerlangen und die Flexibilität, das Vermögen nach Vertragsende weiterzuvermieten oder zu verkaufen. **
-
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber in der Automobilindustrie und einem Leasinggeber im Immobiliensektor, und wie beeinflussen diese Unterschiede die Vertragsbedingungen und Risiken für die Leasingnehmer?
Ein wichtiger Unterschied zwischen einem Leasinggeber in der Automobilindustrie und einem Leasinggeber im Immobiliensektor liegt in der Art des geleasten Vermögens. Während in der Automobilindustrie bewegliche Vermögenswerte wie Autos geleast werden, handelt es sich im Immobiliensektor um unbewegliche Vermögenswerte wie Gebäude und Grundstücke. Dies hat Auswirkungen auf die Vertragsbedingungen, da Immobilien-Leasingverträge in der Regel langfristiger sind und höhere Mietkosten sowie eine strengere Regulierung beinhalten können. Darüber hinaus sind die Risiken für Leasingnehmer im Immobiliensektor oft höher, da sie für Instandhaltungskosten, Wertverluste und andere unvorhergesehene Ausgaben verantwortlich sein können, die bei einem **
-
Was sind die wichtigsten Unterschiede zwischen einem Leasinggeber und einem Kreditgeber?
Ein Leasinggeber vermietet Vermögenswerte an den Leasingnehmer, während ein Kreditgeber Geld an den Kreditnehmer verleiht. Beim Leasing erwirbt der Leasingnehmer keine Eigentumsrechte an dem Vermögenswert, während der Kreditnehmer das geliehene Geld zurückzahlen muss. Leasingverträge haben in der Regel eine feste Laufzeit und monatliche Zahlungen, während Kredite oft flexiblere Rückzahlungsbedingungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.